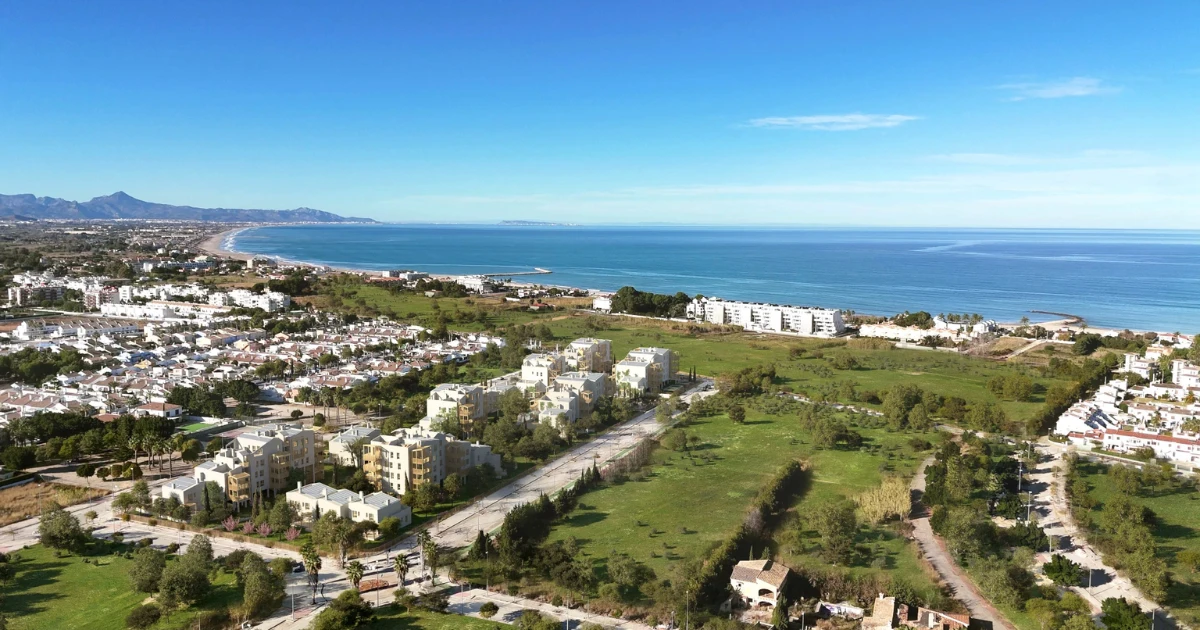
Comprar una segunda vivienda en España es una decisi?n que trasciende lo emocional. Nuestro pa?s lidera el ranking europeo con más de tres millones de familias propietarias, consolid?ndose como el destino preferido por su estabilidad y estilo de vida.
En 2026, el mercado inmobiliario en zonas tur?sticas «prime» muestra una solidez excepcional: el valor de la vivienda vacacional se ha incrementado un 12,1%. Aunque esto supone un acceso al mercado con precios más elevados, para el inversor representa una se?al de fortaleza y una garant?a de plusval?a.
Adquirir una propiedad hoy no solo es asegurar un refugio personal, sino posicionar el capital en un activo que demuestra una capacidad de revalorizaci?n muy superior a la media nacional, convirtiendo la compra en una estrategia de diversificaci?n patrimonial inigualable.
Desde Quadratia, te ofrecemos la perspectiva t?cnica que necesitas para entender por qu? la segunda vivienda en España sigue siendo el refugio de capital preferido en el Mediterráneo frente a mercados como el franc?s o el italiano.
- An?lisis de mercado 2026: España vs. Francia e Italia
- El negocio del alquiler: Recuperaci?n de la inversi?n (ROI) vs. Europa
- Beneficios de la segunda residencia: M?s all? del descanso
- Gastos e impuestos: Comparativa de fiscalidad inmobiliaria
- Razones para invertir en una segunda vivienda en España
- Preguntas frecuentes sobre comprar una segunda vivienda en España
- ?Cu?nto te da el banco para una segunda vivienda?
- ?Cu?nto se paga a Hacienda por la compra de una segunda vivienda?
- ?Cómo afecta una segunda vivienda en la declaraci?n de la renta?
- ?Es posible tener dos viviendas habituales?
- ?Cu?ntas propiedades puedo tener sin pagar impuestos?
- ?Qu? pasa si una casa est? a nombre de dos personas y una fallece?
- Bibiograf?a
An?lisis de mercado 2026: España vs. Francia e Italia
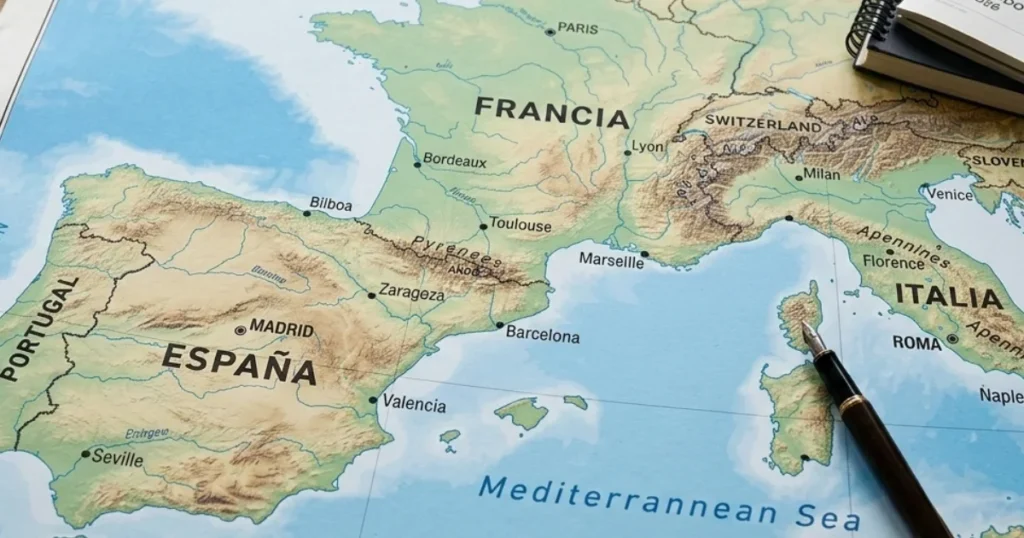
Para entender el valor real de comprar una segunda vivienda, debemos analizar el precio por m? en comparaci?n con destinos an?logos.
La eficiencia de la inversi?n en el litoral espa?ol es, seg?n datos comparativos de Knight Frank y Engel & V?lkers, imbatible en el segmento de lujo:
- Costa Blanca (Alicante, Villajoyosa): El precio medio de obra nueva premium se sit?a en torno a los 3.000?/m? – 4.500?/m?. Es la zona con mayor proyecci?n de crecimiento sostenible seg?n el INE.
- Costa del Sol (Málaga, Estepona o Marbella): Las ubicaciones «Golden Mile» ya alcanzan los 5.200?/m?, impulsadas por la demanda internacional.
- Costa Azul (Francia): En Cannes o Saint-Tropez, los precios del segmento an?logo superan los 15.000?/m?.
- Riviera Italiana (Portofino): El segmento de lujo no baja de los 12.500?/m?.
Conclusi?n t?cnica: Invertir en España permite adquirir una propiedad de dise?o contempor?neo y eficiencia energética superior por un tercio del precio de sus competidores, con un margen de revalorizaci?n proyectado mucho más amplio para el periodo 2026-2030.
El negocio del alquiler: Recuperaci?n de la inversi?n (ROI) vs. Europa
La rentabilidad es el motor de la compra.
Mientras que en mercados maduros como el franc?s o el italiano el ROI se ve lastrado por precios de adquisición desorbitados, la eficiencia en España permite un retorno mucho más ?gil:
- España (Costa Blanca/Costa del Sol): Seg?n datos de Fotocasa, la rentabilidad media en la costa mediterr?nea se sit?a en el 6,5%, pero en el segmento de lujo de Quadratia, el ROI neto es superior. Alquilar una vivienda de lujo durante apenas 8 semanas de temporada alta genera ingresos que cubren el 100% de los gastos fijos anuales (IBI, comunidad, seguros y mantenimiento).
- Francia (C?te d’Azur): Debido a que el precio de entrada es un 300% superior al espa?ol, el ROI neto por alquiler vacacional suele estancarse entre el 2,5% y el 3,5%.
- Italia (Riviera): Una fiscalidad compleja y costes de mantenimiento elevados en edificios hist?ricos limitan la rentabilidad neta media al 3%.
Dato clave: En la Costa Blanca, rentas semanales de entre 3.000? y 6.000? permiten que el inversor recupere su inversi?n inicial en gastos de compra en menos de dos temporadas de alquiler, algo impensable en los mercados saturados de la Riviera.
Beneficios de la segunda residencia: M?s all? del descanso
Tener una propiedad en la costa española ofrece ventajas competitivas que otros activos financieros no pueden igualar:
- Control sobre el activo: A diferencia de las acciones o criptoactivos, una vivienda es un bien f?sico con valor intr?nseco.
- Uso h?brido: Disfruta de tu hogar como refugio vacacional y rentabil?zalo el resto del a?o mediante el alquiler vacacional gestionado.
- Construcci?n sostenible: Las promociones de Quadratia bajo criterios de eficiencia reducen dr?sticamente los costes operativos y multiplican el valor de reventa futuro.
- Hogar como residencia habitual: Si decides mudarte permanentemente, la transici?n administrativa es sencilla una vez cumplidos los plazos de residencia efectiva.
Gastos e impuestos: Comparativa de fiscalidad inmobiliaria
España presenta un modelo de fiscalidad inmobiliaria transparente y competitivo dentro del marco europeo.
Si bien el desembolso inicial se sit?a en una media-alta, este se compensa con unos costes de mantenimiento (Holding Costs) significativamente más bajos que en los mercados vecinos:
- España: Los impuestos inmobiliarios representan el 3,3% del PIB. Para la adquisición de obra nueva, el IVA se sit?a en el 10% y el IAJD (Impuesto de Actos Jur?dicos Documentados) oscila entre el 0,5% y el 1,5% dependiendo de la comunidad aut?noma. Sin embargo, el IBI (Impuesto sobre Bienes Inmuebles) es de los más bajos de la OCDE, situ?ndose habitualmente entre el 0,4% y el 1,1% del valor catastral.
- Francia: Es el pa?s con la mayor presi?n fiscal inmobiliaria de la Uni?n Europea (4,4% del PIB). Aunque el impuesto de compra para obra nueva puede ser reducido (aprox. 2-3%), los propietarios enfrentan una carga anual doble: la Taxe Fonci?re y, en muchos casos, la Taxe d’Habitation (para residencias secundarias), cuyos costes anuales superan con creces la media española.
- Italia: La fiscalidad para segundas residencias de no residentes es compleja. El impuesto de registro para segundas viviendas es del 9% y el impuesto anual (IMU) puede alcanzar el 1,06% del valor de la propiedad, con una gesti?n burocr?tica mucho más densa que la española.
Conclusi?n t?cnica: España ofrece el equilibrio ideal para el inversor: un coste de entrada regulado que se traduce en una mayor rentabilidad neta anual gracias a la contenci?n de los impuestos de tenencia.
Razones para invertir en una segunda vivienda en España
La comparativa t?cnica frente a la Costa Azul o la Riviera Italiana es clara:
- M?s valor por tu dinero: El precio por m? en España es un 60% inferior al de sus competidores. Esto garantiza un margen de plusval?a mucho mayor y un coste de mantenimiento anual (IBI) más eficiente.
- Rentabilidad real: Mientras Francia e Italia presentan mercados saturados, España lidera el crecimiento de reservas tur?sticas en la UE. Esto convierte las 8 semanas de alquiler en una realidad estad?stica que cubre todos tus gastos anuales.
En resumen: España es más barata de comprar, más econ?mica de mantener y más f?cil de rentabilizar.
Preguntas frecuentes sobre comprar una segunda vivienda en España
?Cu?nto te da el banco para una segunda vivienda?
La banca suele financiar entre el 60% y el 70% del valor de tasaci?n o compraventa (inferior al 80% habitual de la primera vivienda). Se requiere un ahorro aportado del 30-40% más los gastos.
?Cu?nto se paga a Hacienda por la compra de una segunda vivienda?
En obra nueva se paga el 10% de IVA. En segunda mano se paga el ITP (6-10%). Adem?s, anualmente se paga el IBI y, si eres no residente, el Impuesto sobre la Renta de No Residentes (IRNR).
?Cómo afecta una segunda vivienda en la declaraci?n de la renta?
Si no est? alquilada, genera una «renta imputada». Hacienda asume que tienes un beneficio por el mero hecho de poseerla, gravando el 1,1% o 2% del valor catastral en tu base imponible.
?Es posible tener dos viviendas habituales?
No. A efectos fiscales y administrativos, solo una puede ser la vivienda habitual (donde est?s empadronado y resides más de 183 días al a?o). Hacienda comprueba esto mediante el consumo de luz y agua.
?Cu?ntas propiedades puedo tener sin pagar impuestos?
No hay l?mite de n?mero, pero la suma de sus valores puede obligarte a pagar el Impuesto sobre el Patrimonio (si el neto supera los 700.000?, variando seg?n la CCAA) o el Impuesto de Solidaridad de las Grandes Fortunas.
?Qu? pasa si una casa est? a nombre de dos personas y una fallece?
Se inicia un proceso de sucesi?n sobre el 50% de la propiedad. El heredero deber? liquidar el Impuesto de Sucesiones para inscribir esa parte a su nombre en el Registro de la Propiedad.
Bibiograf?a
- Tinsa España (Estad?sticas y Valoraciones): Informe anual de Vivienda en la Costa 2025/2026. An?lisis sobre la evoluci?n de precios y demanda en el litoral espa?ol.
- Engel & V?lkers (Market Report): An?lisis de precios inmobiliarios y tendencias en la Comunidad Valenciana y Costa Blanca. Datos espec?ficos sobre el segmento de lujo y obra nueva.
- Fotocasa Life (?ndice Inmobiliario): Estudio de rentabilidad de la vivienda en zonas costeras (datos actualizados a junio 2025/2026). Base de c?lculo para el Retorno de Inversi?n (ROI).
- Agencia Tributaria (Sede Electr?nica): Manual pr?ctico de fiscalidad inmobiliaria y deducciones por adquisición de vivienda. Guía normativa sobre el IRPF y el Impuesto sobre la Renta de No Residentes (IRNR).
- Eurostat / Comisi?n Europea: Taxation Trends in the European Union. Informe sobre la recaudaci?n de impuestos sobre la propiedad y peso en el PIB de los estados miembros.
- OECD (Organizaci?n para la Cooperaci?n y el Desarrollo Econ?micos): Revenue Statistics 2025 – Comparative tables on property taxes in Spain, France, and Italy.